Lãi suất cao có nên mua nhà hay tạm dừng
Lãi suất cao thì có nên mua nhà, hay tạm dừng?
Lãi vay mua nhà bây giờ năm đầu cố định khoảng 9%, sau đó thả nổi khoảng 11,5% một năm. Nhiều khách nhắn em là tạm dừng. Bài này em đặt người mua và người bán lên bàn cân, rồi chia ra 3 trường hợp để anh chị tự biết nên dừng hay đi tiếp.
Vì sao nhiều người muốn dừng mua nhà lúc lãi suất cao
“Đợt này lãi suất cao nên chị tạm dừng đầu tư em ạ.” Đây là tin nhắn một chị khách gửi em mấy tháng trước, lúc chị khách đang xem một căn 29 tỷ. Một cô khách khác nhắn là thấy lãi ngân hàng tăng, giao dịch có vẻ ít hơn. Một chị nữa nói thẳng là lãi vay lại siêu cao.
Em nghĩ dừng lại lúc này là hoàn toàn có lý. Ai đi vay thì cũng sợ lãi.
Thêm nữa là chuyện làm ăn. Có anh khách nói với em là thời điểm trước anh có thể liều vay ngân hàng mua ngay, nhưng bây giờ không dám, vì công việc kinh doanh không được như trước. Kinh doanh chậm, thu nhập không chắc, lại gánh thêm một khoản lãi to, thì dừng lại để tính kỹ là đúng.
Vay 10 tỷ mua nhà thì mỗi tháng trả bao nhiêu tiền lãi
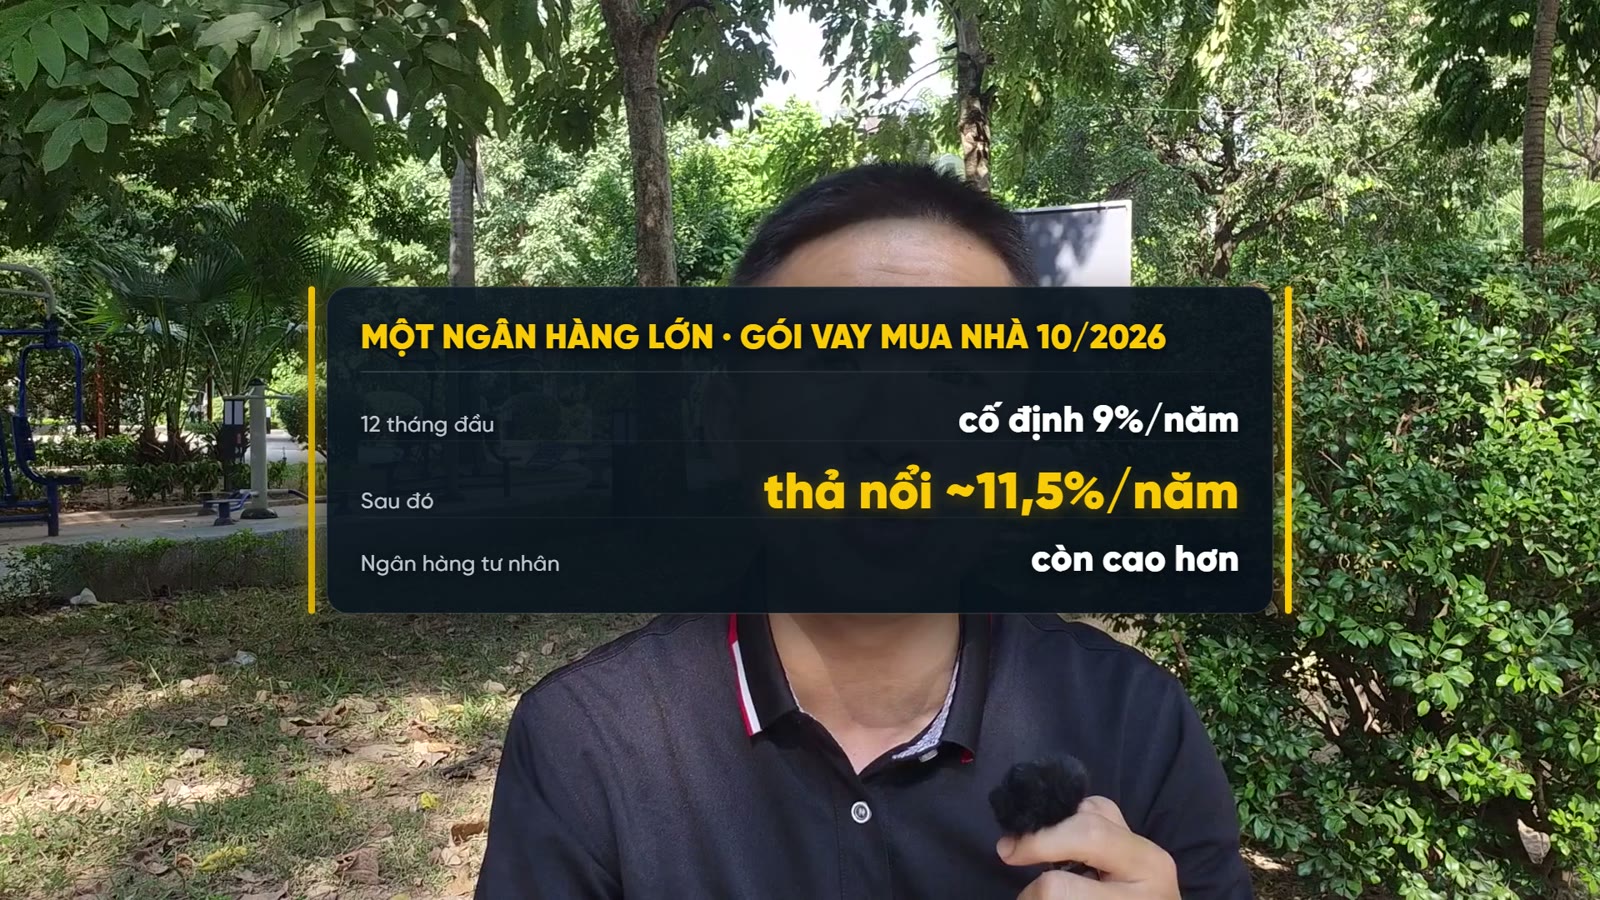
Em vừa nhận bảng lãi vay mua nhà mới của một ngân hàng lớn. 12 tháng đầu cố định 9% một năm. Hết năm đầu thì thả nổi, khoảng 11,5% một năm. Ngân hàng tư nhân còn cao hơn nữa.
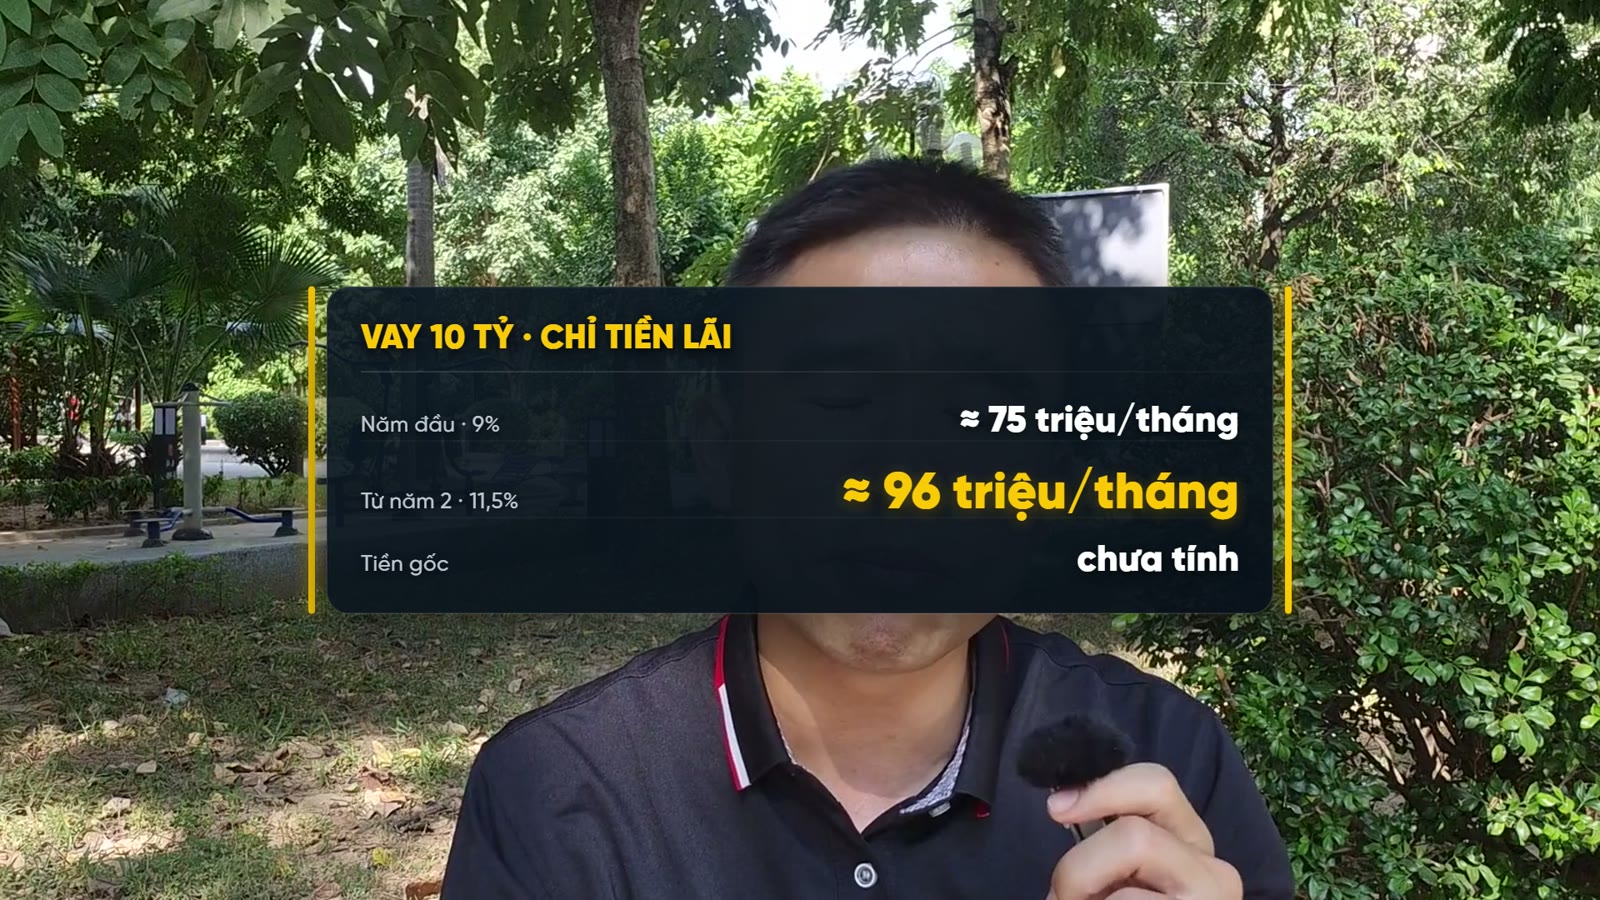
Vay 10 tỷ thì năm đầu mỗi tháng tiền lãi khoảng 75 triệu. Từ năm thứ 2 lên khoảng 96 triệu, gần 100 triệu một tháng. Đấy là chỉ tiền lãi, chưa trả đồng gốc nào.
Lãi suất cao thì người mua hay người bán khó hơn
Lúc anh chị nói lãi cao, khó quá, là anh chị đang đứng ở chỗ người mua. Nhưng một căn nhà luôn có 2 người, một người mua và một người bán.
Nhiều chủ nhà ở Đống Đa cũng đang vay. Có người mua nhà bằng tiền vay ngân hàng từ mấy năm trước. Có người cắm sổ để lấy vốn làm ăn.
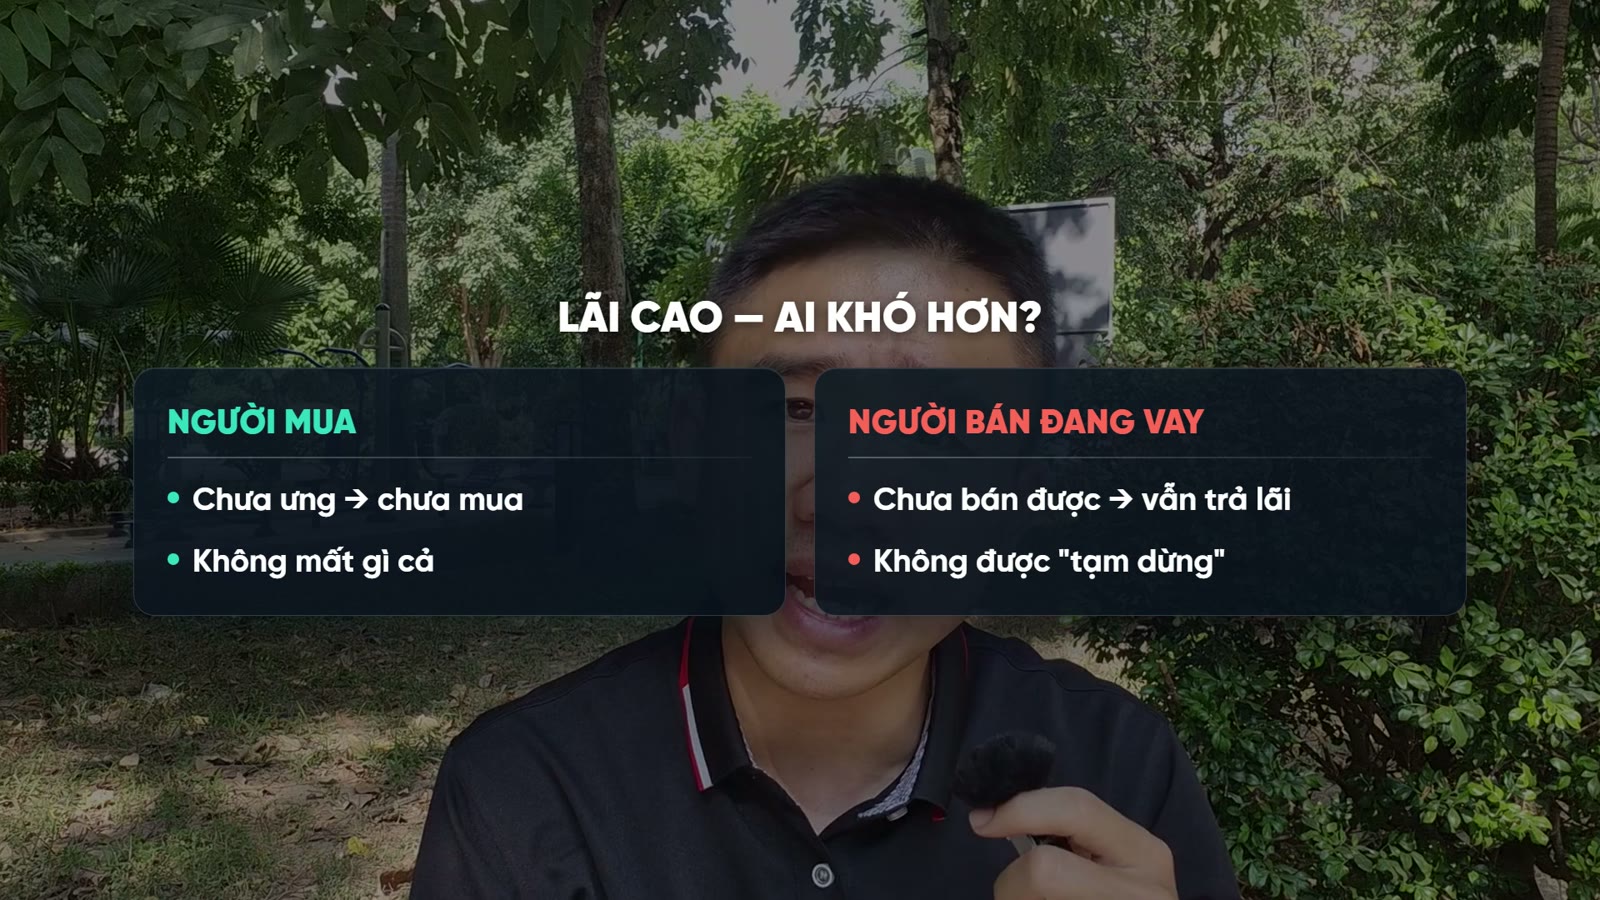
Người mua chưa ưng thì chưa mua, không mất gì cả. Còn người bán đang vay thì tháng nào cũng phải trả lãi. Không bán được tháng này thì tháng sau trả tiếp. Họ không có quyền “tạm dừng” như anh chị. Vậy anh chị nghĩ xem, ai đang sốt ruột hơn?
Không có lúc nào vừa vay rẻ vừa mua được giá tốt
Anh chị nhớ lại 2 năm 2024 và 2025. Lúc đấy vay dễ hơn, lãi dễ thở hơn, và giá nhà phố Hà Nội lên đến mức nhiều người nói là không đuổi kịp. Vì lúc tiền rẻ thì ai cũng đi mua, người mua đông thì chủ nhà chẳng việc gì phải bớt. Thậm chí có căn sáng chào giá này, chiều đã tăng giá.
Bây giờ thì ngược lại. Tiền đắt, người mua ít, chủ nhà nào cần bán thì phải ngồi lại nói chuyện. Nói đơn giản là lúc thị trường tốt, vay rẻ thì giá cao. Lúc lãi cao, người mua chùn tay thì chủ nhà mới chịu nói chuyện về giá.
Một căn phân lô Đống Đa hạ từ 45 tỷ còn 40 tỷ
Từ năm ngoái đến giờ, giá nhà phố Đống Đa nhìn chung là chững, không tăng vọt cũng không rơi. Nhưng có một nhóm căn thì khác, đó là những căn mà chủ đang có việc cần tiền.
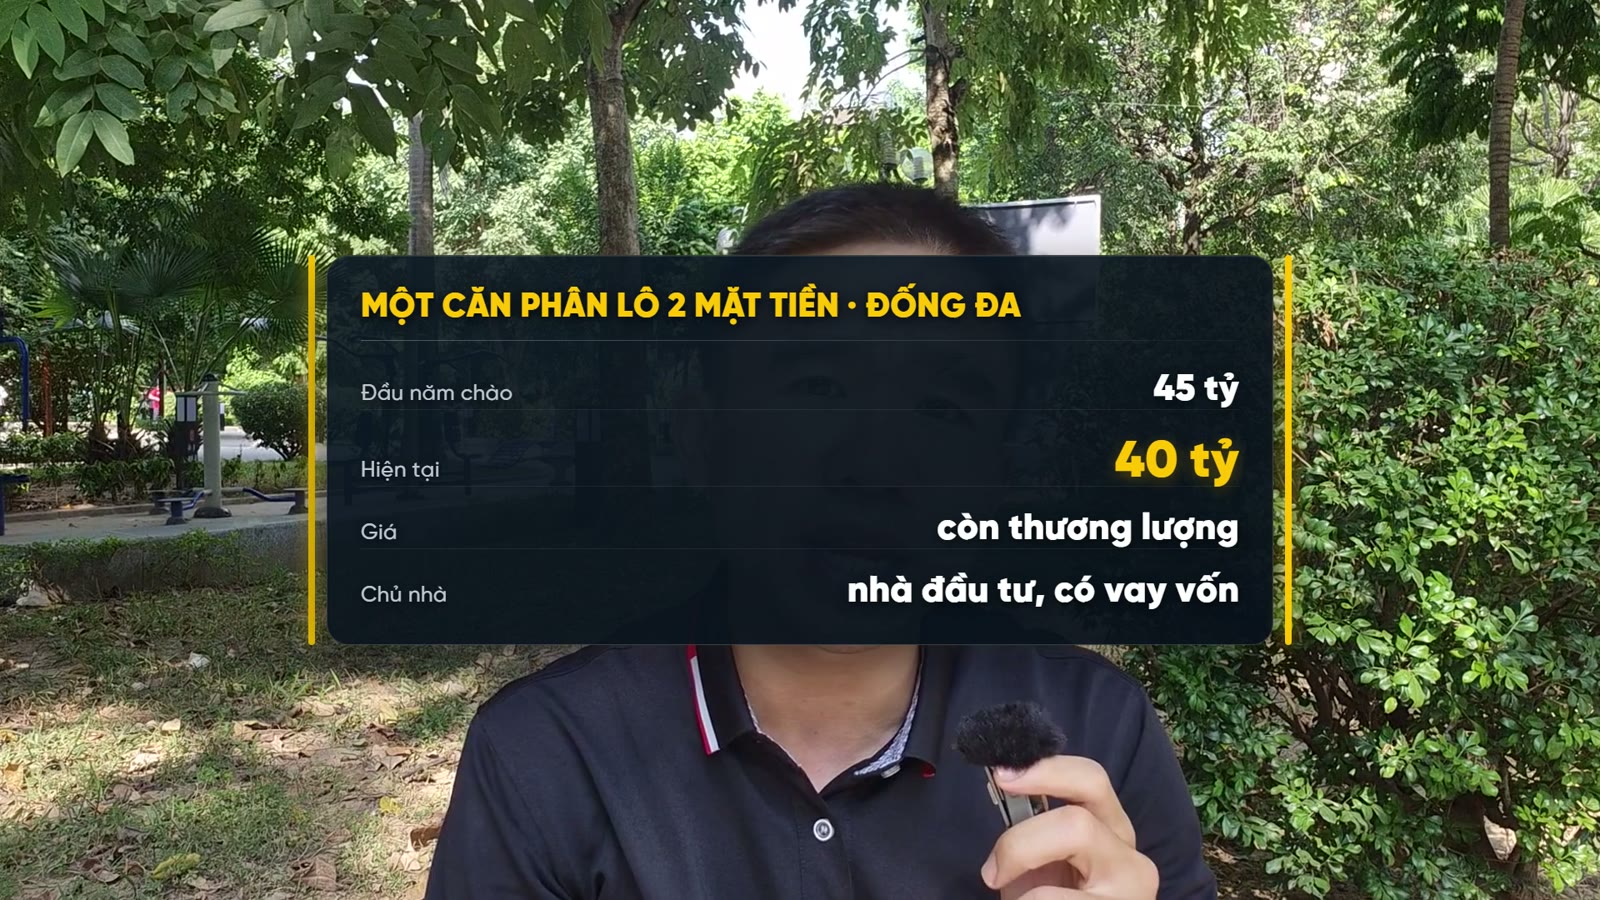
Một căn phân lô 2 mặt tiền ở Đống Đa em từng dẫn khách đi xem, đầu năm chủ chào 45 tỷ, đến giờ hạ còn 40 tỷ và vẫn còn thương lượng. Chủ nhà là người đầu tư, lúc mua có dùng vốn vay, giờ muốn thu tiền về để làm việc khác. Chủ đã hạ 5 tỷ, mà 5 tỷ là bằng tiền lãi của khoản vay 10 tỷ trong hơn 4 năm.
Thế nên lúc lãi cao, câu hỏi không phải là có nên mua không, mà là căn nào có chủ đang thật sự muốn bán. Căn của chủ không áp lực thì giá vẫn cao. Cái khó là tìm ra căn đấy, mà cái này thì phải ở trong khu vực, tương tác thường xuyên với chủ nhà thì mới nắm được.
Lãi suất cao có nên mua nhà không, 3 trường hợp
Em không trả lời chung chung được, vì mỗi người một hoàn cảnh. Anh chị xem anh chị ở trường hợp nào.
Trường hợp 1, anh chị có sẵn tiền mặt
Lãi cao gần như không chạm vào anh chị. Ngược lại, đây là lúc anh chị có lợi thế nhất, vì anh chị là số ít người mua đang cầm tiền thật, mà chủ nhà đang áp lực thì quý nhất người cầm tiền thật.
Trường hợp 2, vay một phần và căn nhà có dòng tiền
Đây là chỗ phải ngồi tính. Em lấy luôn ví dụ một khách em đang tư vấn. Anh khách muốn mua căn 50 tỷ, mua xong cần thêm khoảng 10 tỷ để sửa lại cho thuê, tổng là 60 tỷ. Khách có sẵn 40 tỷ nên vay thêm 20 tỷ, trong đó 10 tỷ để mua và 10 tỷ để sửa.
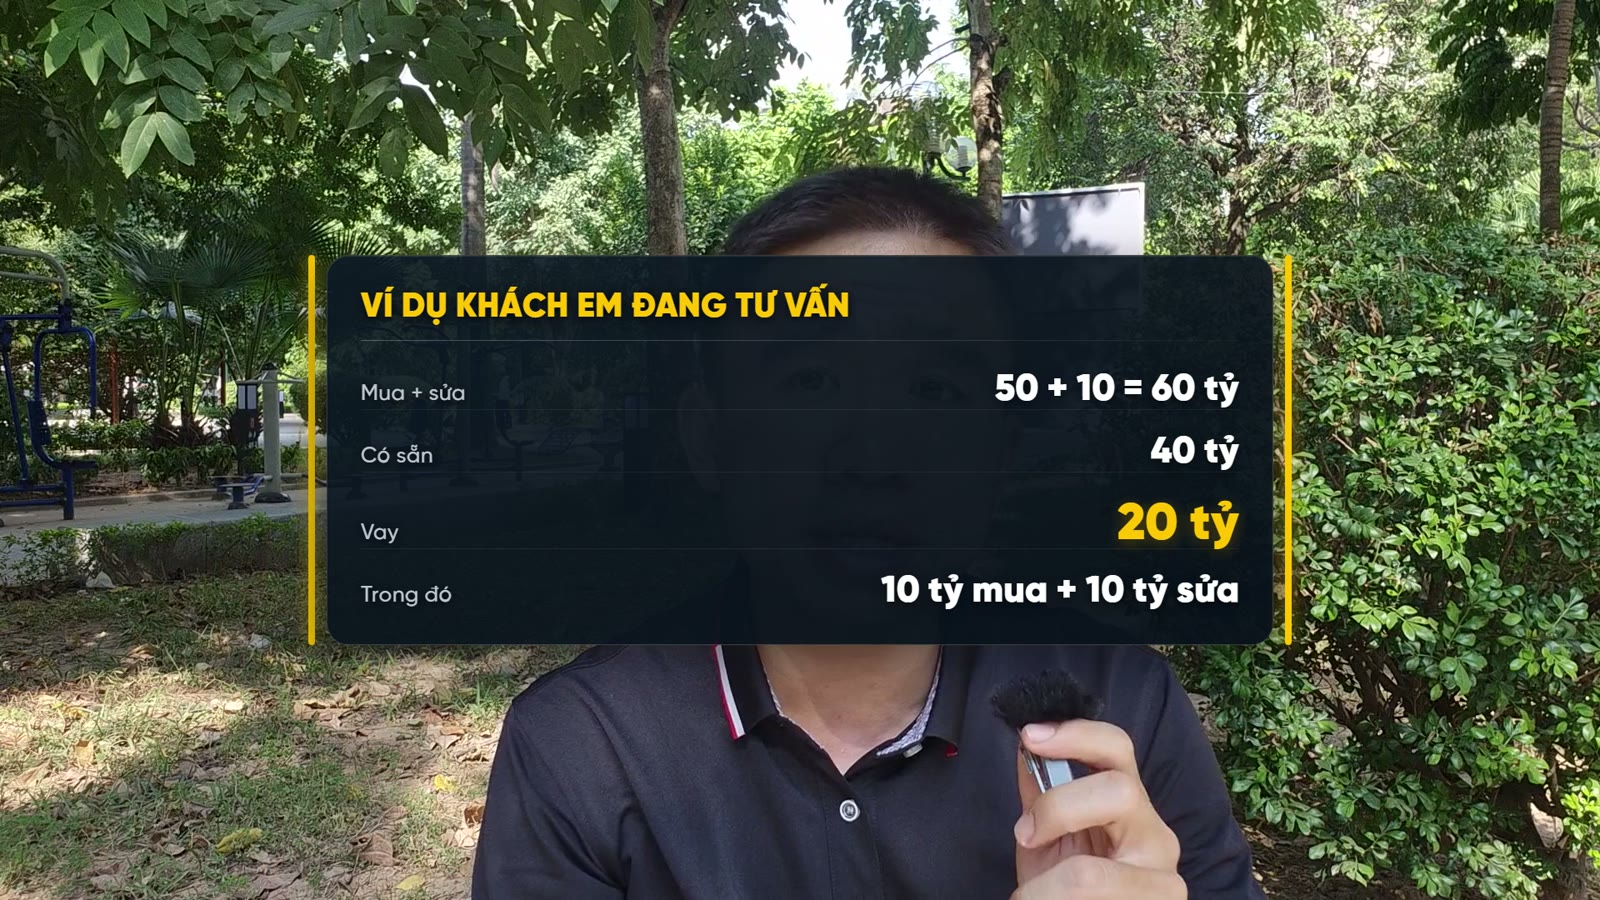
Chỗ này anh chị lưu ý: đừng tính theo lãi năm đầu. 9% chỉ có 12 tháng thôi. Anh chị tính theo lãi thả nổi khoảng 11,5%, vì đấy mới là con số phải trả lâu dài. Mỗi tháng tiền lãi khoảng gần 200 triệu.
Căn đấy sửa xong cho thuê văn phòng, căn hộ dịch vụ được khoảng 120 đến 130 triệu một tháng. Tiền thuê thấp hơn tiền lãi thì tháng nào cũng phải bù phần chênh, khoảng 60 đến 70 triệu.
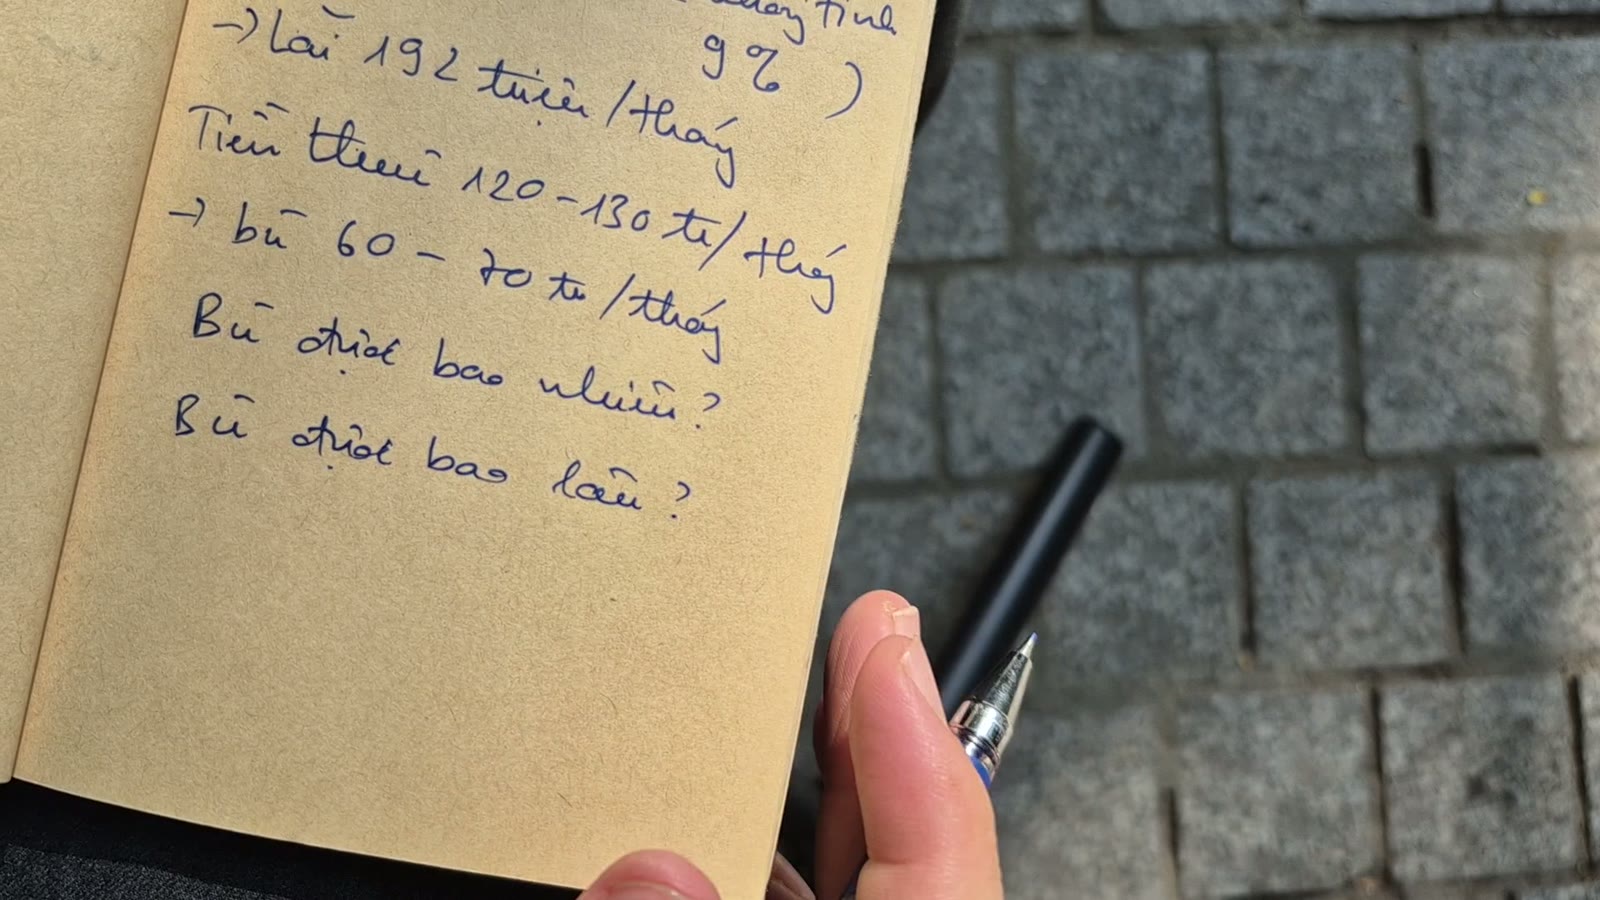
Nhưng như vậy không có nghĩa là căn đấy không nên mua. Tiền lãi chỉ tính trên 20 tỷ đi vay, còn tài sản anh chị đang giữ là cả căn nhà 60 tỷ, mua đúng lúc chủ chịu ngồi xuống nói chuyện về giá. Khoản bù này cũng không phải mãi mãi, vì anh chị trả bớt gốc đến đâu thì tiền lãi nhẹ đi đến đó. Còn nếu tiền thuê lớn hơn tiền lãi thì tiền lãi hằng tháng đã có người thuê trả hộ, tiền gốc vẫn phải lo nhưng gánh nhẹ hơn rất nhiều.
Tính xong, anh chị tự hỏi 2 câu
1 là mỗi tháng bù được bao nhiêu. 2 là bù được trong bao lâu mà cuộc sống không bị xáo trộn. Trả lời được 2 câu đấy là anh chị đang dùng đòn bẩy. Không trả lời được là anh chị đang liều.
Trường hợp 3, phải vay nhiều mà thu nhập đang không chắc
Cái này em nói thật, anh chị dừng lại là đúng. Ngân hàng bây giờ cho vay đến 80% giá trị tài sản, nhưng ngân hàng cho vay 80% không có nghĩa là anh chị nên vay 80%.
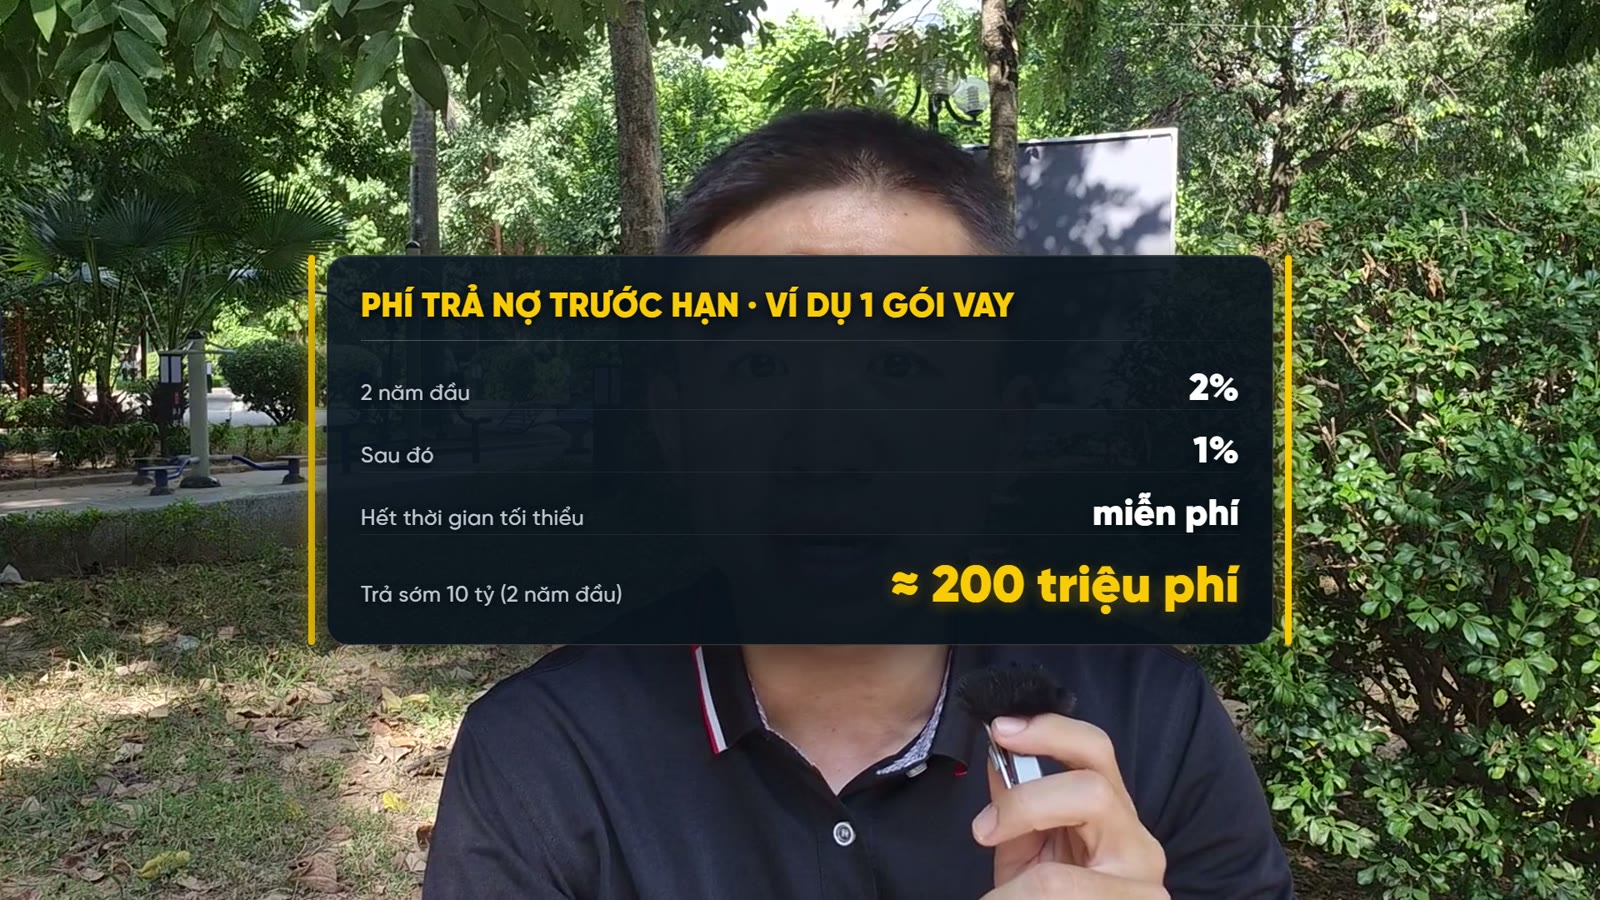
Còn một điều ít người để ý. Nhiều anh chị tính vay trước mua căn mới, rồi bán căn cũ trả nợ sau. Thì anh chị hỏi kỹ phí trả nợ trước hạn. Có gói vay trả sớm trong 2 năm đầu là mất phí 2% số tiền trả. Vay 10 tỷ trả sớm là mất khoảng 200 triệu, khoản này phải tính vào từ đầu.
Em không muốn anh chị mua một căn nhà mà tháng nào cũng mất ngủ vì tiền lãi. Nhà là để giữ tài sản, chứ không phải để ôm thêm áp lực. Lúc nào kinh doanh ổn lại, hoặc lúc nào gom đủ phần tiền của anh chị, thì tính tiếp cũng chưa muộn.
Lãi cao không có nghĩa là chưa phải lúc mua
Ở đây em thấy nhiều người nhầm một điểm. Lãi cao không có nghĩa là chưa phải lúc mua. Lãi cao chỉ có nghĩa là chưa phải lúc vay nhiều để mua. Hai câu đấy khác nhau hoàn toàn.
Người có tiền, hoặc vay ít mà có dòng tiền, thì lúc này lại chính là lúc chọn được hàng kỹ nhất, vì ít người cạnh tranh và chủ nhà chịu ngồi xuống nói chuyện. Còn đợi đến lúc lãi xuống, ai cũng thấy dễ, thì người mua lại đông. Mà người mua đông thì anh chị biết rồi đấy.
Muốn em tính thử với con số của anh chị?
Nhắn em 3 con số: định mua tầm bao nhiêu, có sẵn bao nhiêu, định vay bao nhiêu. Em tính giúp mỗi tháng tiền lãi là bao nhiêu và căn nhà cần cho thuê được bao nhiêu thì mới đủ bù, hoàn toàn miễn phí. Em là môi giới chứ không phải ngân hàng, nên con số em tính để anh chị tham khảo.
Hoặc nhắn qua trang Facebook của em.
Câu hỏi thường gặp
Lãi suất vay mua nhà tháng 10/2026 là bao nhiêu?
Theo bảng lãi của một ngân hàng lớn tháng 10/2026, 12 tháng đầu cố định 9% một năm, sau đó thả nổi khoảng 11,5% một năm. Ngân hàng tư nhân thường cao hơn. Lãi suất thay đổi theo từng thời điểm, anh chị nên hỏi trực tiếp ngân hàng.
Vay 10 tỷ mua nhà mỗi tháng trả bao nhiêu tiền lãi?
Với lãi 9% năm đầu, tiền lãi khoảng 75 triệu một tháng. Từ năm thứ 2, lãi thả nổi 11,5% thì khoảng 96 triệu một tháng. Đây là chỉ tiền lãi, chưa tính tiền gốc.
Lãi suất cao có nên mua nhà không?
Tuỳ hoàn cảnh. Có sẵn tiền mặt thì đây là lúc có lợi thế đàm phán. Vay một phần mà căn nhà có dòng tiền thì phải tính xem mỗi tháng bù được bao nhiêu và bù được bao lâu. Phải vay nhiều mà thu nhập không chắc thì nên dừng lại.
Nên tính lãi theo mức ưu đãi năm đầu hay lãi thả nổi?
Nên tính theo lãi thả nổi. Mức ưu đãi chỉ kéo dài một thời gian ngắn, ví dụ 12 tháng, còn lãi thả nổi mới là con số phải trả lâu dài.
Phí trả nợ vay mua nhà trước hạn là bao nhiêu?
Tuỳ gói vay. Ví dụ một gói vay tính 2% số tiền trả nếu trả trong 2 năm đầu, sau đó 1%, hết thời gian vay tối thiểu thì miễn phí. Trả sớm 10 tỷ trong 2 năm đầu là mất khoảng 200 triệu phí.
Bài viết liên quan
- Quy hoạch nhiều có nên mua nhà hay chờ thêm
- Cách tính giá đất khi mua nhà phố để biết đắt hay hợp lý
- Đặt cọc mua nhà từ 15/10/2026 cần biết những gì
- Nhà đường đâm có nên mua không
- Đống Đa cũ giờ có mấy phường và nhà anh chị về phường nào
- Chạy thử Vành đai 1 Hoàng Cầu Voi Phục hết bao nhiêu phút
Lãi suất và phí trả nợ trước hạn lấy theo bảng lãi vay mua nhà của một ngân hàng lớn tháng 10/2026, có thể thay đổi. Các phép tính tiền lãi là ước tính, chỉ tính tiền lãi, chưa tính tiền gốc. Nội dung trong bài là quan điểm cá nhân của người viết, không phải lời khuyên đầu tư hay tư vấn tài chính.